Das Wichtigste in Kürze
Ein Wandeldarlehen ist ein Darlehen, das bei einer späteren Wandlung nicht in Geld, sondern in Geschäftsanteilen zurückgezahlt wird.
Discount und Cap sind die Stellschrauben, die die Wandlung und die Höhe der Geschäftsanteile für den Investor bestimmen.
Der Vertrag ist schnell unterschrieben. Der Aufwand kommt später und verteilt sich auf drei Blöcke: die Kapitalerhöhung, ein oft benötigtes Pooling-Vehikel und die Rechte und Pflichten, die jeder neue Gesellschafter mitbringt.
Was ein Wandeldarlehen Gründer an Zeit kostet, wird oft maßlos unterschätzt. Kapitalerhöhung, Abstimmung mit Anwälten, Terminfindungen und Gesellschafterbeschlüsse rauben Zeit, die an anderer Stelle im Startup fehlt.
Bei drei Wandeldarlehen über je 100.000 Euro liegt die reine Geldbelastung bei rund 6.500 bis 10.300 Euro.
Wandeldarlehen sind eine beliebte Form der Kapitalaufnahme für Gründer von Startups. Sie versprechen eine einfache und kostengünstige Abwicklung, weil Themen wie die Bewertungsfrage oder die tatsächliche Beteiligung des Investors aufgeschoben werden. Welchen Folgeaufwand ein Wandeldarlehen verursacht, ist den meisten Gründern nicht bewusst, besonders wenn sie das erste Mal durch den Prozess gehen. Die eigentliche Arbeit beginnt nämlich nicht beim Erstellen der Vertragsmuster, sondern dann, wenn das Darlehen in Geschäftsanteile gewandelt wird. Was die konkreten Schritte sind und welche oft nicht bedachten Kosten sie verursachen, erfährst du in diesem Artikel.
Was ist ein Wandeldarlehen?
Ein Wandeldarlehen ist ein Darlehen, bei dem der Investor das Recht erhält, seinen Rückzahlungsanspruch unter festgelegten Bedingungen in Geschäftsanteile umzuwandeln. Im Englischen heißt es Convertible Loan oder Convertible Note.
Eingesetzt wird das Wandeldarlehen vor allem in der Pre-Seed- und Seed-Phase bei Finanzierungen durch Business Angels sowie als Brücke zwischen zwei Runden.
Der Reiz daran: Zur Unterzeichnung des Vertrags muss keine Bewertung festgelegt werden. Statt zu verhandeln, einigen sich beide Seiten auf eine Formel, die die Wandlung in der Zukunft regelt. Gewandelt wird zur Bewertung der nächsten Finanzierungsrunde, abzüglich eines Discounts, oder zu einer vorher festgesetzten Maximalbewertung ("Cap").
Discount und Cap: die zwei Stellschrauben
Discount und Cap sind die zwei Konditionen im Wandeldarlehen, die festlegen, zu welcher Bewertung gewandelt wird und wie viele Anteile der Investor dafür bekommt.
Der Discount ist ein prozentualer Abschlag auf die Bewertung der nächsten Runde und belohnt das frühe Risiko. In der Regel bewegt er sich zwischen 15 und 30 Prozent.
Der Cap deckelt die Bewertung nach oben. Er schützt den Investor: Steigt die Bewertung in der nächsten Runde stark, wandelt er trotzdem zu der Bewertung, die der Cap vorgibt.
Wichtig ist, wie Cap und Discount zusammenwirken. Es gilt nur einer der beiden Werte, nicht beide zusammen: Gewandelt wird zu dem Wert, der für den Investor günstiger ist.
Günstiger heißt für den Investor: die niedrigere Bewertung. Je niedriger gewandelt wird, desto mehr Anteile bekommt er für sein Geld. Was das praktisch bedeutet, zeigt die nachfolgende Beispielrechnung.
Die Vereinbarung: 100.000 Euro Darlehen, 20 Prozent Discount, Cap bei 4 Millionen Euro. Zinsen lassen wir zur Vereinfachung weg.
Fall 1, die Runde läuft gut. Der neue Investor bewertet das Unternehmen mit 8 Millionen Euro Pre-Money. Über den Discount käme man auf eine Bewertung von 6,4 Millionen Euro. Der Cap deckelt bei 4 Millionen, was der niedrigere Wert ist, also wird zu 4 Millionen gewandelt. Der Investor erhält 2,5 Prozent der Gesellschaft, was zum Preis der neuen Runde einem Wert von 200.000 Euro entspricht: Aus 100.000 Euro Darlehen ist rechnerisch das Doppelte geworden.
Fall 2, die Runde fällt schwächer aus. Die Pre-Money-Bewertung liegt bei 2,5 Millionen Euro. Über den Discount kommt man auf eine Bewertung von 2 Millionen Euro. Der Cap von 4 Millionen liegt darüber und greift deshalb nicht. Gewandelt wird zu 2 Millionen, und der Investor erhält somit 5 Prozent der Gesellschaft, also doppelt so viel wie im ersten Fall.
Was in den Wandeldarlehensvertrag gehört
Ein Vertrag über ein Wandeldarlehen regelt vier Dinge, die zur Wandlung oft Konfliktpotenzial mit sich bringen:
die Wandlungsauslöser,
die Umrechnungsformel,
den Rangrücktritt und
die Form.
Wandlungsauslöser: üblicherweise die nächste qualifizierte Finanzierungsrunde ab einem definierten Mindestvolumen, ein Exit, und ein Stichtag, zu dem spätestens gewandelt oder zurückgezahlt wird. Über den Stichtag wird am wenigsten gesprochen, dabei ist er der Fall, der eintritt, wenn gar nichts passiert: Bleibt die nächste Runde aus, wird das Darlehen fällig.
Umrechnungsformel: die Regelung von Discount, Cap und den Zinsen.
Rangrücktritt: Mit einem Rangrücktritt stellt sich der Investor freiwillig ans Ende der Schlange: Seine Forderung wird in der Insolvenz erst bedient, wenn alle anderen Gläubiger bezahlt sind. Im Insolvenzfall sieht er von seinem Geld damit praktisch nichts. Dafür zählt das Darlehen im Überschuldungsstatus nicht als Verbindlichkeit. Ohne den Rangrücktritt steht es wie jeder andere Kredit auf der Passivseite, und bei einem Startup mit wenig Eigenkapital kann allein das rechnerisch eine Überschuldung auslösen. Dann muss die Geschäftsführung innerhalb von sechs Wochen Insolvenz anmelden. Deshalb ist der Rangrücktritt Standard.
Die Form ist der unangenehme Teil. Das OLG Zweibrücken entschied 2022, dass die Unterschrift des Übernehmers notariell zu beglaubigen ist, wenn er noch nicht Gesellschafter ist. Auch für den Beschluss, der die Wandlung vorbereitet, sah das Gericht eine Beurkundungspflicht.
Ein Formfehler trifft beide Seiten: Der Vertrag kann nichtig sein, der Rückzahlungsanspruch sofort fällig, und das Wandlungsrecht ist nicht durchsetzbar. Wie du damit umgehst, hängt an der konkreten Vertragsgestaltung und gehört vor der Unterschrift anwaltlich geprüft.
Ein fertiges Standard-Vertragswerk für Wandeldarlehen kostet in der Regel unter 1.000 Euro netto. Sobald vom Standard abgewichen wird, landest du allerdings bei Stundensätzen, die schnell darüber hinausgehen. Ein oft gemachter Fehler ist, dass nur diese Kosten dem Wandeldarlehen zugeordnet werden. Was tatsächlich noch an Kosten und Aufwand dazukommt, erfährst du im nächsten Kapitel.
Nach der Unterschrift kommen drei Kostenblöcke
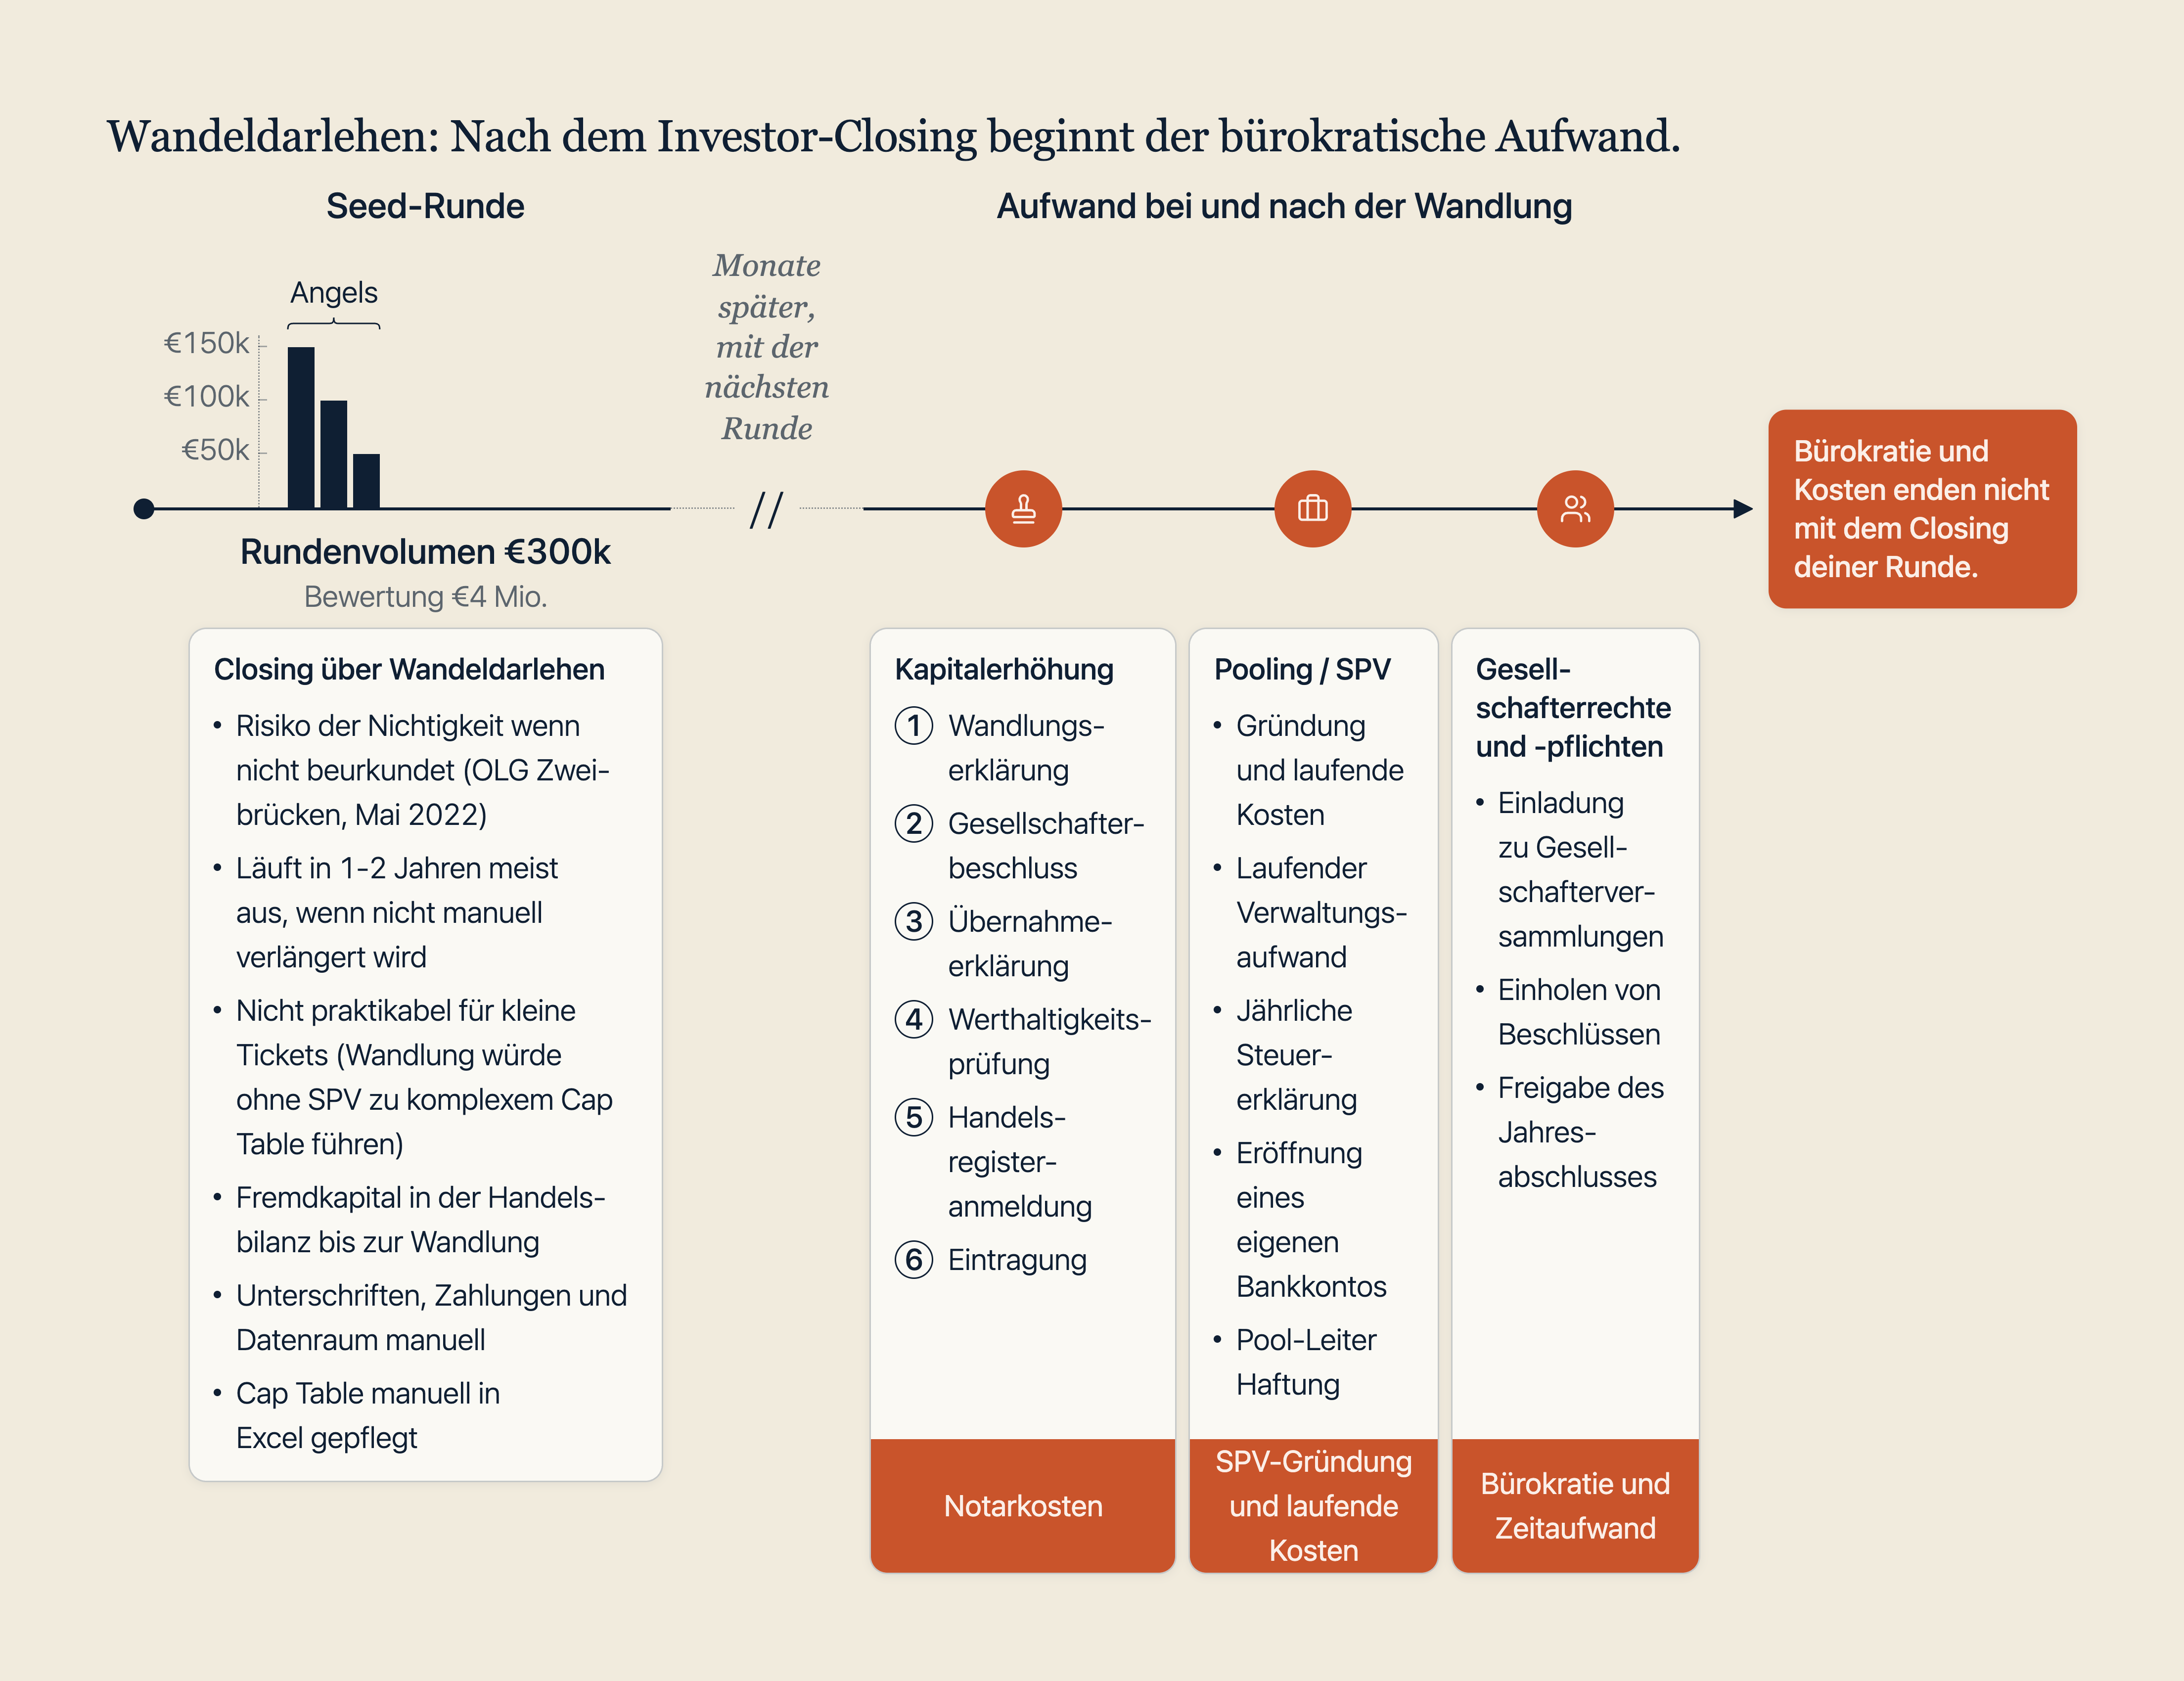
Bis hierhin ist ein Wandeldarlehen ein relativ überschaubares Instrument. Der eigentliche Aufwand beginnt an dem Tag, an dem gewandelt wird, und er verteilt sich auf drei Blöcke, die unterschiedlich funktionieren.
Die Kapitalerhöhung ist ein einmaliger, aber teurer Akt. Das Pooling-Vehikel, das viele bauen, um den Cap Table zu entlasten, ist eine Dauerbelastung. Ebenso die Gesellschafterrechte und -pflichten, die jeder neue Name im Handelsregister mitbringt.
Alle drei verursachen Anwaltskosten. Im Wirtschaftsrecht liegen die Stundensätze im Mittel bei rund 255 Euro netto für Associates und 328 Euro für Partner; Großkanzleien mit eigenem Gesellschaftsrechtsteam rufen 400 bis 600 Euro auf.
Der grobe Ablauf wird in der folgenden Abbildung visualisiert.
Block 1: Die Kapitalerhöhung
Ein Wandeldarlehen wird fast immer über eine Kapitalerhöhung gewandelt, bei der die Darlehensforderung als Sacheinlage eingebracht wird. Der Ablauf:
Wandlungserklärung. Der Investor erklärt die Wandlung, oder der vertragliche Auslöser tritt ein.
Gesellschafterbeschluss über die Kapitalerhöhung. Es braucht mindestens drei Viertel der Gesellschafterstimmen, und der Beschluss ist notariell zu beurkunden (§ 53 Abs. 2 GmbHG).
Übernahmeerklärung. Der neue Gesellschafter übernimmt den Geschäftsanteil, üblicherweise zum Nennwert von einem Euro. Die Erklärung muss notariell aufgenommen oder beglaubigt sein.
Werthaltigkeitsprüfung. Das Registergericht prüft die Werthaltigkeit der eingebrachten Forderung. Ist sie nicht mehr voll werthaltig, etwa weil die Gesellschaft das Darlehen nicht mehr bedienen kann, trifft den Investor die Differenzhaftung: Er muss die Differenz in bar begleichen, was großes Konfliktpotenzial mit sich bringt.
Anmeldung zum Handelsregister. Die Geschäftsführung meldet die Kapitalerhöhung an und reicht die neue Gesellschafterliste ein.
Eintragung. Erst mit ihr ist die Kapitalerhöhung wirksam.
Und jetzt zu den Kosten. Der Notar rechnet nicht nach dem Nennwert der neuen Anteile ab, sondern nach dem Geschäftswert, also danach, was die Anteile tatsächlich wert sind. Hier verschätzen sich die meisten. Wenn drei Angels mit je 100.000 Euro wandeln und dafür Geschäftsanteile im Nennwert von zusammen 3.000 Euro bekommen, rechnet der Notar nicht mit 3.000 Euro, sondern mit 300.000 Euro.
Rechnen wir durch, was so eine Wandlung bei 300.000 Euro Geschäftswert ungefähr kostet.
Position | Rechnung | Betrag bei 300.000 Euro Geschäftswert
|
|---|---|---|
Gebührensatz laut Gesetz bei 300.000 Euro Geschäftswert | Rechengrundlage, keine eigene Position | 635,00 Euro |
Notar: Beurkundung des Gesellschafterbeschlusses | 2 × Gebührensatz | 1.270,00 Euro |
Notar: Anmeldung zum Handelsregister | 0,5 × Gebührensatz | 317,50 Euro |
Umsatzsteuer auf die Notarkosten | 19 Prozent auf 1.587,50 Euro | 301,63 Euro |
Gebühr des Registergerichts | Festbetrag, ohne Umsatzsteuer | 315,00 Euro |
Summe der Pflichtpositionen | 2.204,13 Euro |
Die 2.204,13 Euro sind die Kosten, mit denen du mindestens rechnen musst. Ohne sie findet die Wandlung nicht statt. Dazu kommen je nach Abwicklung die Beglaubigung jeder Übernahmeerklärung mit bis zu 70 Euro pro Unterschrift, eine Vollzugsgebühr für die neue Gesellschafterliste von bis zu 250 Euro und Auslagen für Post und Dokumente. Bei drei Investoren liegst du damit realistisch zwischen 2.500 und 3.300 Euro, also bei rund einem Prozent der gewandelten Summe.
Der größere Posten kommt aber erst noch: die Anwaltskosten. Beschluss, Übernahmeerklärungen, Gesellschafterliste und Anmeldung müssen aufeinander abgestimmt sein, und bei mehreren Investoren vervielfacht sich die Abstimmung. Für die Begleitung einer Wandlung mit drei Investoren solltest du mit 10 bis 20 Stunden rechnen, bei den oben genannten Stundensätzen also mit 3.000 bis 6.000 Euro. Nach oben ist das offen: Je individueller die Verträge und je mehr Berater auf der Investorenseite mitreden, desto länger dauert die Abstimmung.
Bei einem Investor bleibt das überschaubar. Schon bei drei wird es ein Projekt: drei beglaubigte Übernahmeerklärungen, ein gemeinsamer Notartermin für den Beschluss und drei weitere Namen in der Gesellschafterliste.
Block 2: Das Pooling-Vehikel oder SPV
Um zu vermeiden, dass nach der Wandlung der Wandeldarlehen jeder Angel einzeln im Handelsregister steht, bündeln viele Startups die Investoren in einem Pooling-Vehikel, also einer eigenen Gesellschaft, die als ein Gesellschafter auftritt. Das löst das Problem im Handelsregister und schafft ein neues: ein zweites Unternehmen, das du führen, buchen und versteuern musst.
Die Gründung kostet bei einer GmbH mit individueller Satzung rund 934 Euro, davon 709 Euro Notar und 225 Euro Handelsregister. Mit Musterprotokoll wird es günstiger, dafür passt die Satzung selten auf eine Beteiligungsstruktur. Dazu kommt das Stammkapital von 25.000 Euro, von dem mindestens die Hälfte vor der Eintragung eingezahlt sein muss. Das ist keine Gebühr, aber Geld, das im Vehikel gebunden bleibt.
Laufend fällt an, was jede Kapitalgesellschaft trifft, auch wenn das Vehikel nur Anteile hält. Die folgenden Werte sind Mittelgebühren nach der Steuerberatervergütungsverordnung und bewegen sich je nach Gegenstandswert und Belegzahl:
Jahresabschluss mit Anhang sowie Körperschaft- und Gewerbesteuererklärung: rund 1.374 Euro netto
Laufende Buchhaltung: bei 40 Belegen im Jahr rund 605 Euro netto
Offenlegung im Unternehmensregister: rund 20 Euro im Jahr
Transparenzregister: 19,80 Euro im Jahr
Geschäftskonto, IHK-Beitrag und die Zeit der Geschäftsführung, die niemand in Rechnung stellt
Zusammen landest du bei rund 2.000 Euro netto im Jahr, dauerhaft, pro Vehikel. Bei einer Runde über 300.000 Euro sind das etwa 0,7 Prozent des eingesammelten Kapitals, jedes Jahr. Bei kleinen Tickets steht dieser Aufwand schnell in einem ungünstigen Verhältnis zum investierten Betrag, und beim Exit kommt die Abwicklung des Vehikels noch einmal obendrauf.
Block 3: Gesellschafterrechte und -pflichten
Der dritte Block steht auf keiner Rechnung und kostet trotzdem. Wer als Gesellschafter eingetragen ist, bringt Rechte mit, die das Gesetz ihm gibt.
Jahresabschluss feststellen. Die Feststellung des Jahresabschlusses und die Verwendung des Ergebnisses sind Sache der Gesellschafter. Jedes Jahr, mit allen, sofern die Satzung es nicht anders regelt.
Versammlungen einberufen. § 51 GmbHG verlangt die Einladung mittels eingeschriebener Briefe, mit einer Frist von mindestens einer Woche. Die Satzung kann eine einfachere Form vorsehen, etwa E-Mail. Steht nichts drin, gilt das Einschreiben, und bei zwölf Gesellschaftern sind das zwölf Einschreiben und eine Terminfindung über zwölf Kalender.
Beschlüsse fassen. Jede Satzungsänderung braucht drei Viertel der Stimmen und wieder den Notar (§ 53 Abs. 2 GmbHG). Das heißt: Jede neue Finanzierungsrunde, jede Änderung am Beteiligungsprogramm, jede Anpassung des Unternehmensgegenstands kostet erneut Notargebühren nach Geschäftswert.
Auskunft geben. Nach § 51a GmbHG haben die Geschäftsführer jedem Gesellschafter auf Verlangen unverzüglich Auskunft über die Angelegenheiten der Gesellschaft zu geben und Einsicht in Bücher und Schriften zu gestatten. Von dieser Vorschrift kann die Satzung nicht abweichen. Ein Kleininvestor mit 0,5 Prozent kann also die Bücher sehen wollen, und die Geschäftsführung muss liefern.
Anteile übertragen. Will einer der Angels später verkaufen, ist die Abtretung des Geschäftsanteils notariell zu beurkunden. Danach geht eine neue Gesellschafterliste zum Handelsregister.
Für die nächste VC-Runde ist genau das der Punkt, an dem es unangenehm wird. Ein Investor prüft in der Due Diligence, wer mitspricht, wer Vetorechte hält und wie aufwendig künftige Beschlüsse werden. Kleinstgesellschafter mit Stimmrecht machen jede Satzungsänderung zur Terminfindung und jede Zustimmung zur Einzelverhandlung. Wie so eine Prüfung abläuft, steht in unserem Leitfaden zur Due Diligence.
Die Alternative: Beteiligung ohne Gesellschafterstatus über Eigenkapital-Genussrechte
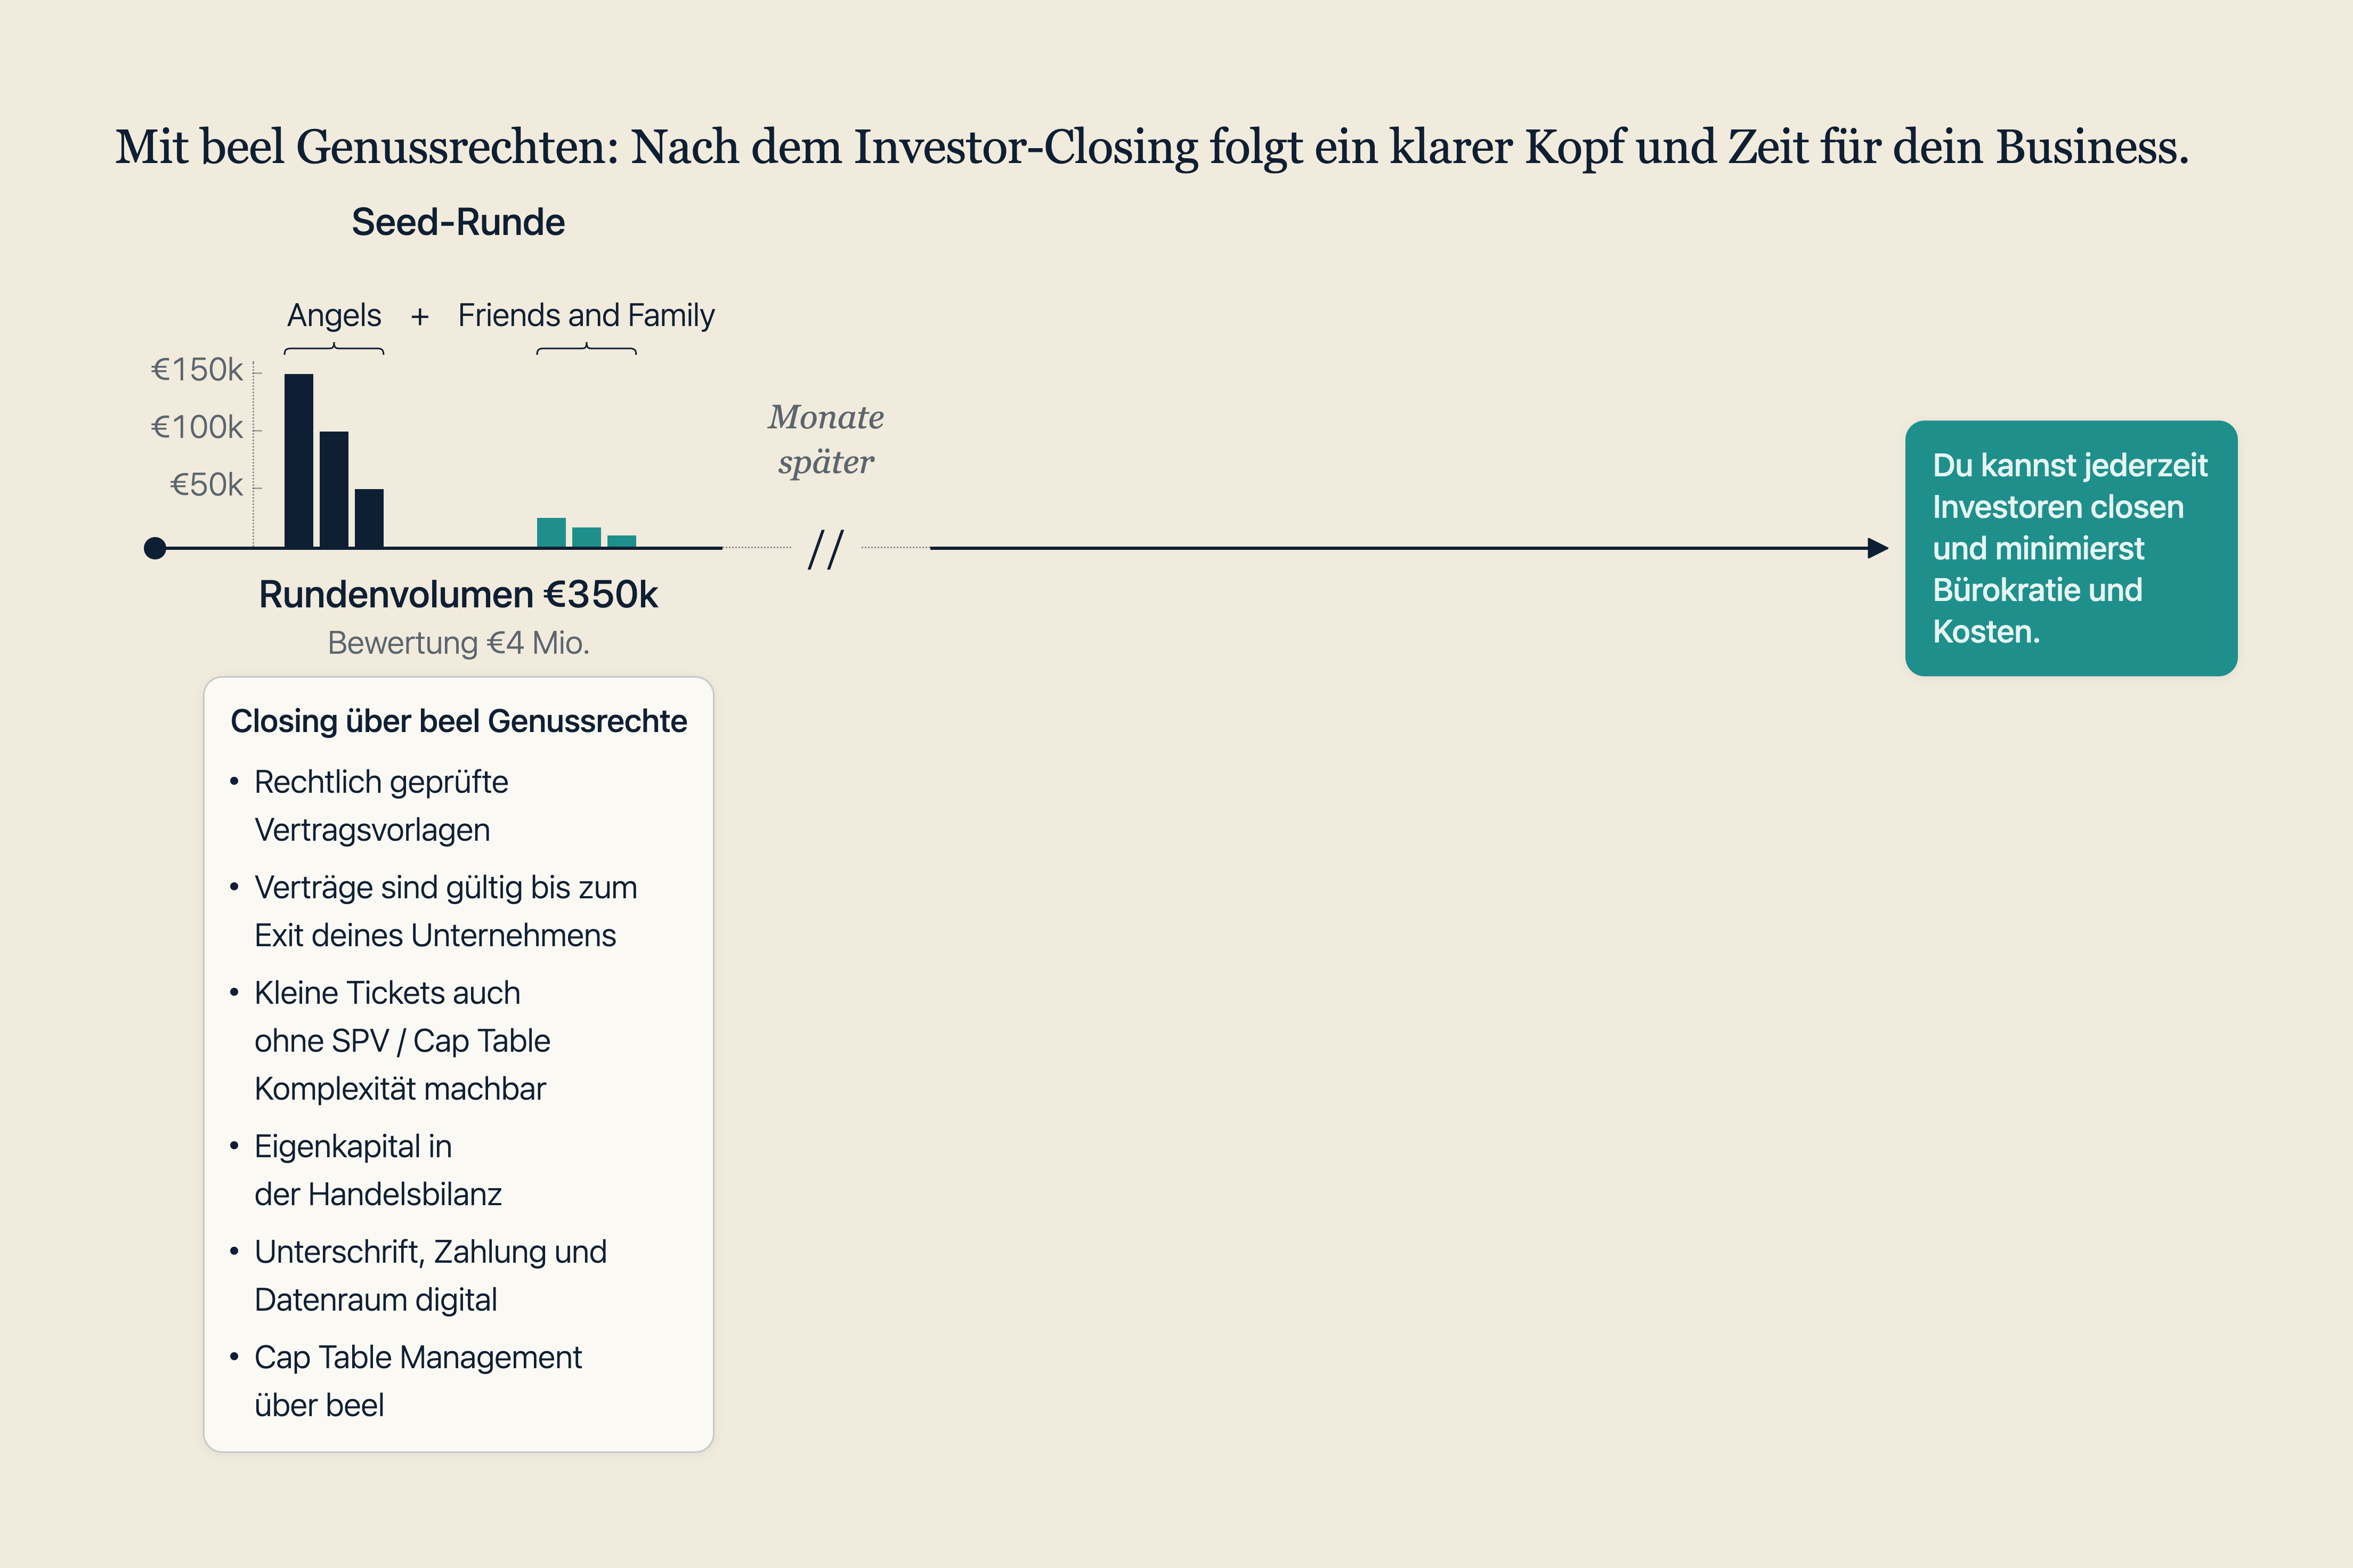
Alle drei Kostenblöcke, die ein Wandeldarlehen nach sich zieht, hängen an derselben Entscheidung: ob der Investor am Ende als Gesellschafter im Handelsregister steht. Tut er das nicht, fällt die Kapitalerhöhung weg, das Pooling-Vehikel wird überflüssig, und die Gesellschafterrechte entstehen gar nicht erst.
Genau dafür gibt es Eigenkapital-Genussrechte. Die Beteiligten werden wirtschaftlich wie Gesellschafter gestellt, also am Gewinn sowie an Exit- und Liquidationserlösen beteiligt. Sie erhalten aber kein Stimmrecht, keinen Gesellschafterstatus und keinen Eintrag im Handelsregister. Die einzelne Zeichnung braucht keinen Notartermin. Einmalig ist ein Gesellschafterbeschluss nötig, der die Ausgabe der Genussrechte deckt. Dieser Gesellschafterbeschluss muss nicht notariell beglaubigt werden.
Wir bei beel haben unsere Infrastruktur genau für diesen Fall gebaut: Angel-Runden digital abschließen, ohne für jeden Investor einen Notartermin zu vereinbaren. Du bekommst rechtlich geprüfte Standard-Vorlagen und beteiligst deine Investoren, während du fundraised. Die Investoren zeichnen digital und in Minuten. Danach ist kein weiterer Aufwand nötig, du zahlst lediglich unsere Gebühren.
Die vier Wege im Vergleich
Wandeldarlehen, Kapitalerhöhung, Pooling-Vehikel und Eigenkapital-Genussrecht unterscheiden sich weniger im Abschluss als darin, was danach an Arbeit und an Kosten liegen bleibt.
Merkmal | Wandeldarlehen | Kapitalerhöhung | Pooling / SPV | Eigenkapital-Genussrecht
|
|---|---|---|---|---|
Notar notwendig? | Nein, aber umstritten | Ja | Ja | Nein |
Einmalkosten | Vertragserstellung, pauschal (ca. 1.000 Euro netto) oder nach Stunden | steigt mit dem Investmentwert, ca. 2.204 Euro bei 300.000 Euro | rund 934 Euro Gründung, dazu 25.000 Euro Stammkapital als gebundenes Kapital | |
Laufende Kosten | keine bis zur Wandlung | keine | rund 2.000 Euro netto im Jahr | keine nach Abschluss des Fundraisings |
Eintrag im Handelsregister | ja, bei Wandlung | ja | ja | nein |
Stimmrecht und Auskunftsrecht | ja, nach Wandlung | ja | mittelbar | nein |
Fazit
Ein Wandeldarlehen verspricht aus Gründersicht eine unkomplizierte Aufnahme von Kapital. Es verschiebt die Bewertungsfrage und bringt Kapital ins Unternehmen, ohne dass heute jemand eine Zahl festschreiben muss.
Was viele Gründer aber unterschätzen, sind die Kosten und vor allem der Aufwand, der in der Zukunft bei der Wandlung folgt. Anwälte, Notare, Gesellschafter und Pooling-Vehikel kosten Zeit und Geld, die Gründer nicht haben.
Rechnet man die Zahlen aus diesem Artikel am Beispiel von drei Business Angels mit je 100.000 Euro zusammen, ergibt sich folgendes Bild:
Vertragswerk für die Wandeldarlehen: rund 1.000 Euro
Notar und Registergericht bei der Wandlung: 2.500 bis 3.300 Euro
Anwaltliche Begleitung der Wandlung: 3.000 bis 6.000 Euro
Macht einmalig rund 6.500 bis 10.300 Euro. Kommt ein Pooling-Vehikel dazu, sind es zusätzlich rund 934 Euro für die Gründung und danach etwa 2.000 Euro netto in jedem Jahr, solange das Vehikel besteht.
Was sich nicht beziffern lässt, ist der Stress, die Zeit und der Aufwand, der auf den Gründern liegt, all das zu koordinieren. beel bietet dafür eine Alternative: deine Infrastruktur, um Investments digital abzuschließen und den Aufwand auf ein Minimum zu reduzieren.
Angel-Runde ohne Notartermin abschließen
Wenn du eine Angel-Runde closen willst, ohne für jeden Beteiligten einen Notartermin zu buchen, bilden wir den kompletten Ablauf in einem standardisierten Prozess ab: Beschluss, Zeichnung, Identitätsprüfung und die laufende Verwaltung der Genussrechte an einer Stelle. Sieh dir an, wie eine Runde bei beel abläuft.
Häufige Fragen
Wie räume ich mehrere Wandeldarlehen auf, ohne eine teure Kapitalerhöhung zu machen?
Vollständig ohne Kapitalerhöhung geht es nur, wenn die Darlehen nicht in echte Geschäftsanteile gewandelt werden. In der Praxis heißt das: Die Investoren wechseln in ein Instrument, das wirtschaftlich wie eine Beteiligung wirkt, aber ohne Gesellschafterstatus auskommt, etwa ein Eigenkapital-Genussrecht. Das setzt voraus, dass die bestehenden Verträge eine solche Ablösung zulassen, und gehört vorab geprüft.
Was kostet die Wandlung eines Wandeldarlehens?
Die Notarkosten für ein Wandeldarlehen richten sich nach dem Geschäftswert, und der bemisst sich nach dem Wert der neuen Anteile, nicht nach ihrem Nennbetrag. Bei einem Geschäftswert von 300.000 Euro liegen Beurkundung, Anmeldung und Registergebühr zusammen bei rund 2.204 Euro. Die anwaltliche Begleitung kostet bei Stundensätzen ab rund 255 Euro netto in der Regel mehr als der Notar.
Wie unterscheiden sich Wandeldarlehen, Kapitalerhöhung und Pooling-Strukturen bei einer Angel-Runde?
Das Wandeldarlehen ist am schnellsten abgeschlossen, verschiebt den Aufwand aber nach hinten. Die Kapitalerhöhung ist sofort abschließend geregelt, kostet dafür Notartermine und verlängert die Gesellschafterliste. Pooling-Strukturen halten das Handelsregister übersichtlich, verursachen aber Gründungskosten und rund 2.000 Euro netto an laufender Verwaltung pro Jahr.
Wie halte ich meinen Cap Table sauber, wenn 10 oder mehr Angels investieren?
Entscheidend ist, ob jeder Investor ein eigener Gesellschafter wird. Bleiben die Beteiligungen außerhalb der Gesellschafterliste, über ein Pooling-Vehikel oder über Eigenkapital-Genussrechte, bleibt der Cap Table so übersichtlich wie vorher, unabhängig von der Zahl der Beteiligten.
Was sind die Alternativen zu einem SPV, wenn ich viele kleine Investoren bündeln will?
Die praktikable Alternative in Deutschland sind Beteiligungsformen, die keine eigene Gesellschaft brauchen, vor allem Eigenkapital-Genussrechte. Sie bündeln die wirtschaftliche Beteiligung vertraglich, ohne dass ein Vehikel gegründet, bilanziert und jährlich verwaltet werden muss.